Tiền & nghề
Thuế môn bài là thuế gì, vì sao có tên môn bài
Từ ngày 01/01/2026, mức thu lệ phí môn bài trên toàn quốc là 0 đồng, chấm dứt khoản thu mà tổ chức, hộ kinh doanh từng nộp mỗi đầu năm. Vậy thuế môn bài là thuế gì, và vì sao cái tên này vẫn được nhắc đến mỗi dịp đầu năm?
Thuế môn bài là thuế gì
Thuế môn bài là thuế gì? Câu trả lời ngắn: đây là tên quen gọi của lệ phí môn bài, khoản thu mà tổ chức, cá nhân, hộ kinh doanh từng phải nộp hằng năm khi hoạt động sản xuất, kinh doanh.3 Từ mốc chấm dứt thu theo Nghị quyết 198/2025/QH15, mức thu trên toàn quốc là 0 đồng, áp dụng thống nhất cho mọi loại hình, không phân biệt vốn điều lệ, doanh thu hay ngành nghề.
Một quán ăn nhỏ từng nộp 500 nghìn đồng mỗi đầu năm giờ không còn khoản này nữa. Nhưng cái tên vẫn sống dai dẳng trong đời sống kinh doanh. Mỗi dịp năm mới, người mới mở cửa hàng vẫn hỏi nhau về nó, và trên mạng tìm kiếm, cụm từ thuế môn bài là thuế gì vẫn nằm trong số câu hỏi được gõ nhiều nhất mỗi đầu năm.
Khoản thu đánh vào quyền kinh doanh
Hiểu cho đúng, thuế môn bài là khoản thu trực thu, đánh vào việc được kinh doanh, thu theo năm, chứ không đánh vào phần lợi nhuận làm ra được. Căn cứ tính cũng khác hẳn các sắc thuế khác. Thuế giá trị gia tăng là thuế gián thu, gắn với giá trị hàng hóa, dịch vụ; thuế thu nhập doanh nghiệp gắn với thu nhập.4 Riêng khoản này tính theo quy mô vốn hoặc doanh thu, trước đây thu mỗi năm một lần.
Về mặt pháp lý, cách gọi cũ đã được thay từ lâu. Theo Luật phí và lệ phí 2015, từ 01/01/2017 văn bản pháp luật dùng tên lệ phí môn bài. Sự đổi tên không phải chuyện chữ nghĩa. Thuế là khoản nộp bắt buộc vào ngân sách nhà nước; lệ phí thì gắn với việc cơ quan nhà nước cung ứng dịch vụ công hoặc thực hiện công việc quản lý, với mức tiền ấn định sẵn.
Trên thực tế, hai khái niệm ấy gần như dính chặt với nhau trong khoản thu này. Đời sống vẫn gọi tên cũ, các cơ sở kinh doanh vẫn quen hỏi nhau đầu năm: năm nay nộp môn bài bao nhiêu. Vì thế, dù giấy tờ ghi lệ phí, lời nói hằng ngày vẫn giữ chữ thuế.
Đọc thêm: Thuế gián thu là gì và vì sao gần nửa số thu ngân sách nằm trong từng hóa đơn
Từ phù hiệu cửa hàng đến lệ phí
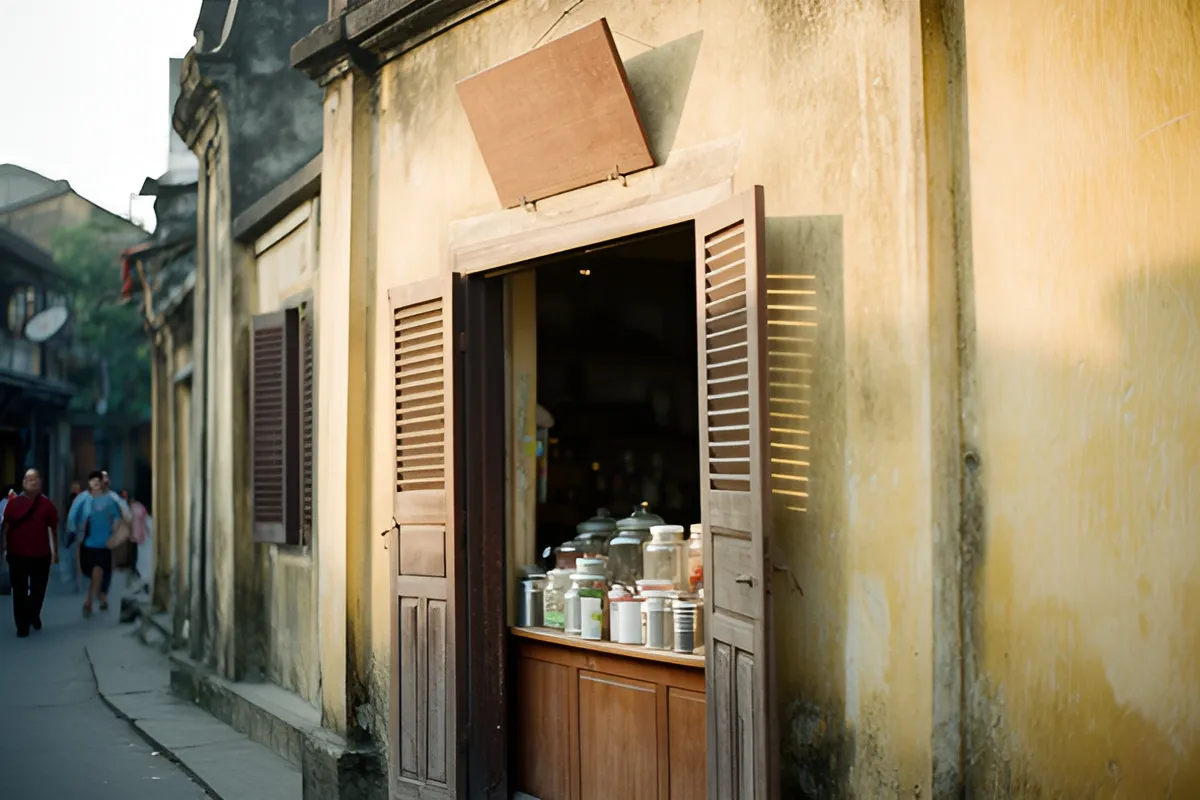
Chữ môn bài có nguồn gốc rất đời thường. Thời Pháp thuộc, chính phủ Liên bang Đông Dương giữ độc quyền năm mặt hàng: rượu, muối, thuốc phiện, thuốc lào và diêm quẹt. Người dân chỉ được mua ở những cửa hàng chính thức. Mỗi cửa hàng bán các mặt hàng ấy phải trưng phù hiệu của sở thuế, một tấm bảng treo trước mặt tiền, gọi là môn bài, nghĩa đen là bảng cửa. Khoản tiền nộp để được treo tấm bảng ấy tính theo năm, và từ đó sinh ra tên gọi thuế môn bài.
Sau năm 1945, khoản thu này nằm trong hệ thống thuế trực thu của Việt Nam. Ngày 25/3/1946, Bộ trưởng Bộ Tài chính ban hành nghị định số 210-TC, thành lập Nha Thuế trực thu Việt Nam phụ trách các loại thuế trực thu, trong đó có thuế môn bài. Pháp lệnh số 10-LCT/HĐNN7 ngày 26/2/1983 của Hội đồng Nhà nước tiếp tục quy định: tổ chức và cá nhân kinh doanh thường xuyên hay buôn từng chuyến hàng đều phải nộp.
Gần một thế kỷ trôi qua, từ tấm phù hiệu treo trước cửa hàng rượu thời Đông Dương đến tờ khai nộp qua mạng ngày nay, bản chất khoản thu gần như không đổi: nộp để được đứng ra kinh doanh.
Ai từng phải nộp, ai được miễn
Danh sách đối tượng nộp theo Điều 2 Nghị định 139/2016/NĐ-CP khá rộng. Trong đó có doanh nghiệp thành lập theo pháp luật, hợp tác xã, đơn vị sự nghiệp, tổ chức kinh tế trực thuộc các tổ chức chính trị, chính trị - xã hội, xã hội, xã hội - nghề nghiệp, đơn vị vũ trang nhân dân, cùng các tổ chức khác có hoạt động kinh doanh. Chi nhánh, văn phòng đại diện, địa điểm kinh doanh trực thuộc cùng cá nhân, nhóm cá nhân, hộ gia đình kinh doanh cũng thuộc diện phải nộp.
Văn phòng đại diện không hẳn thoát. Nếu có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thì phải nộp 1 triệu đồng mỗi năm; không kinh doanh thì không phải nộp.2
Nhiều trường hợp được miễn. Cá nhân, nhóm cá nhân, hộ gia đình có doanh thu hàng năm từ 100 triệu đồng trở xuống không phải nộp.2 Sản xuất muối, nuôi trồng và đánh bắt thủy hải sản cùng dịch vụ hậu cần nghề cá, điểm bưu điện văn hóa xã, cơ quan báo chí, quỹ tín dụng nhân dân xã, hợp tác xã chuyên kinh doanh dịch vụ cũng thuộc diện miễn theo Nghị định 139/2016/NĐ-CP. Cơ sở giáo dục phổ thông công lập và cơ sở giáo dục mầm non công lập được miễn theo Nghị định 22/2020/NĐ-CP.
Thử hình dung một hộ bán tạp hóa có doanh thu 80 triệu đồng một năm: hộ này từng thuộc diện miễn, không phải nộp khoản nào cho cơ quan thuế về môn bài. Còn hộ nộp thuế theo phương pháp khoán thì không phải tự khai lệ phí môn bài; cơ quan thuế căn cứ tờ khai thuế và cơ sở dữ liệu ngành thuế để xác định doanh thu, từ đó tính mức lệ phí.
Ngoài ra, tổ chức mới được cấp mã số thuế hoặc mã số doanh nghiệp và hộ lần đầu kinh doanh được miễn trong năm đầu thành lập, theo Nghị định 22/2020/NĐ-CP có hiệu lực từ 25/02/2020. Doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh được miễn 3 năm, tính từ ngày lần đầu nhận Giấy chứng nhận đăng ký doanh nghiệp.
Bậc thu và cách tính mức nộp
Trước mốc chấm dứt thu, mức thu với tổ chức căn cứ vào vốn điều lệ hoặc vốn đầu tư.2 Vốn trên 10 tỷ đồng nộp 3.000.000 đồng mỗi năm; từ 10 tỷ đồng trở xuống nộp 2.000.000 đồng mỗi năm. Chi nhánh, văn phòng đại diện, địa điểm kinh doanh, đơn vị sự nghiệp và tổ chức kinh tế khác nộp 1.000.000 đồng mỗi năm. Với cá nhân, nhóm cá nhân, hộ gia đình, căn cứ là doanh thu năm trước: trên 500 triệu đồng nộp 1.000.000 đồng, trên 300 đến 500 triệu đồng nộp 500.000 đồng, trên 100 đến 300 triệu đồng nộp 300.000 đồng.2
Ví dụ giả định: một công ty có vốn điều lệ 8 tỷ đồng nộp 2 triệu đồng mỗi năm. Nếu được cấp giấy phép kinh doanh vào tháng 9, tức nửa cuối năm, công ty chỉ nộp 1 triệu đồng cho năm đó. Tổ chức, cá nhân thành lập trong 6 tháng đầu năm nộp mức cả năm, trong 6 tháng cuối năm nộp 50% mức cả năm.2 Nếu vốn điều lệ ghi bằng ngoại tệ, số vốn được quy đổi ra đồng Việt Nam theo tỷ giá mua vào của ngân hàng nơi mở tài khoản.2
Một điểm dễ nhầm nữa: doanh nghiệp có ngày cấp giấy phép khác ngày bắt đầu hoạt động thì căn cứ tính môn bài là ngày cấp giấy phép kinh doanh.
Khi có thay đổi vốn hoặc doanh thu, căn cứ xác định mức thu là vốn hay doanh thu của năm trước liền kề.2 Thời hạn nộp hằng năm trước đây là chậm nhất ngày 30/01. Với doanh nghiệp chuyển từ hộ kinh doanh, nếu hết thời hạn miễn trong 6 tháng đầu năm thì nộp chậm nhất 30/07 năm kết thúc miễn; nếu hết miễn trong 6 tháng cuối năm thì nộp chậm nhất 30/01 năm liền kề.
Về thủ tục, nhiều chi cục thuế yêu cầu nộp thuế điện tử qua chữ ký số mới giải quyết hồ sơ khai thuế. Người kinh doanh còn nợ môn bài của các năm trước cần lưu ý điều này khi làm thủ tục với cơ quan thuế.
Chấm dứt thu từ đầu năm
Ngày 17/05/2025, Quốc hội thông qua Nghị quyết 198/2025/QH15 về cơ chế, chính sách đặc biệt nhằm phát triển kinh tế tư nhân. Khoản 7 Điều 10 của văn bản này chỉ gọn một câu: từ ngày 01/01/2026, việc thu và nộp lệ phí môn bài chấm dứt.
Quy định ấy áp dụng trực tiếp, không cần nghị định hướng dẫn.4 Nghị định 20/2026/NĐ-CP ngày 15/01/2026 không hướng dẫn khoản này. Trước đó, Bộ Chính trị từng có Nghị quyết 68-NQ/TW, nêu hướng bãi bỏ khoản thu này trong nhóm giải pháp hỗ trợ doanh nghiệp nhỏ và vừa.
Nghị định 362/2025/NĐ-CP ngày 31/12/2025 của Chính phủ, tại khoản 4 Điều 6, bãi bỏ Nghị định 139/2016/NĐ-CP và Nghị định 22/2020/NĐ-CP. Không có văn bản mới thay thế để tiếp tục thu. Cơ sở thành lập mới sau mốc chấm dứt không phải nộp; thay đổi vốn hay mở chi nhánh từ mốc này trở đi cũng không phát sinh nghĩa vụ. Người kinh doanh không phải nộp và không phải nộp hồ sơ khai cho những năm tiếp theo.5
Ngành thuế cũng chủ động thông tin rộng. Ngày 24/1, công văn hỏa tốc số 645/CT-CS được gửi xuống cơ quan thuế các tỉnh, thành phố, dặn người nộp thuế từ mốc chấm dứt không cần nộp cũng như kê khai khoản này nữa.3 Việc bãi bỏ áp dụng thống nhất toàn quốc, không phụ thuộc loại hình, vốn điều lệ, doanh thu, ngành nghề hay khu vực.
Nợ cũ vẫn phải rà soát
Bãi bỏ không xóa nghĩa vụ đã phát sinh trước đó. Các khoản còn phải nộp của năm 2025 trở về trước vẫn bị rà soát, xử lý theo quy định áp dụng tại thời điểm phát sinh, có thể bị truy thu hoặc nộp bổ sung.3 Cơ quan thuế tiếp tục áp dụng biện pháp quản lý để thu đúng, thu đủ số lệ phí còn phát sinh phải nộp đối với các năm ấy.3 Ngoài tiền phạt, khoản chưa nộp vẫn bị tính tiền chậm nộp 0,03% mỗi ngày, nên cần rà số dư còn nợ trên hệ thống nộp thuế điện tử.
Mức phạt nộp hồ sơ khai chậm theo Nghị định 125/2020/NĐ-CP chia theo thời gian quá hạn. Quá hạn 1-30 ngày phạt 2.000.000 - 5.000.000 đồng; quá hạn 31-60 ngày phạt 5.000.000 - 8.000.000 đồng. Quá hạn 61-90 ngày, hoặc quá 91 ngày nhưng không phát sinh số thuế phải nộp, phạt 8.000.000 - 15.000.000 đồng. Nặng nhất là quá 90 ngày có phát sinh số thuế phải nộp: dù đã nộp đủ tiền thuế, tiền chậm nộp, người vi phạm vẫn bị phạt 15.000.000 - 25.000.000 đồng. Nộp chậm tiền thì ngoài phạt còn bị tính lãi suất chậm nộp 0,03% mỗi ngày trên mức lệ phí.
Mỗi tình tiết tăng nặng hoặc giảm nhẹ làm tăng, giảm 10% số tiền phạt theo Nghị định 125/2020/NĐ-CP, khác với mức 20% của quy định cũ tại Thông tư 166/2013/TT-BTC. Còn ai sản xuất kinh doanh mà không kê khai lệ phí môn bài thì phải nộp mức cả năm, không phân biệt thời điểm phát hiện.2
Tạm ngừng kinh doanh tính sao
Tổ chức đang kinh doanh có thông báo gửi cơ quan thuế về việc tạm ngừng cả năm dương lịch thì không phải nộp lệ phí môn bài của năm tạm ngừng; nếu tạm ngừng không trọn năm thì vẫn phải nộp mức cả năm.1
Từ 25/02/2020, điều kiện nới lỏng hơn. Theo Nghị định 22/2020/NĐ-CP (điểm c khoản 2 Điều 1) cùng Thông tư 65/2020/TT-BTC (khoản 4 Điều 1), chỉ cần đăng ký tạm ngừng trong năm dương lịch, không nhất thiết trọn năm, kèm hai điều kiện. Một là có văn bản gửi cơ quan thuế hoặc cơ quan đăng ký kinh doanh trước ngày 30/01 của năm xin tạm ngừng; hai là chưa nộp lệ phí của năm đó. Nếu đã nộp rồi thì không được hoàn lại.
Thử hình dung một cửa hàng gửi văn bản tạm ngừng vào tháng 1 và chưa nộp lệ phí năm ấy: cửa hàng này không phải nộp cho năm tạm ngừng.
Câu hỏi nên tự đặt
Trước khi lo khoản thu đã bị bãi bỏ, người kinh doanh nên tự hỏi ba điều. Một, mình còn nợ lệ phí môn bài của năm nào chưa xử lý, số dư còn nợ trên hệ thống nộp thuế điện tử hiện thế nào. Hai, nếu từng tạm ngừng hay chuyển đổi loại hình, các điều kiện miễn đã được cơ quan thuế ghi nhận chưa.
Ba, sau mốc chấm dứt thu, cách làm việc với cơ quan thuế thay đổi ra sao. Cùng Điều 10 Nghị quyết 198/2025/QH15, khoản 6 chấm dứt phương pháp khoán thuế đối với hộ, cá nhân kinh doanh, nghĩa là hộ kinh doanh chuyển sang kê khai thuế theo pháp luật quản lý thuế thay vì nộp khoán như trước. Hộ từng nộp khoán nhiều năm nay phải tự lập hồ sơ kê khai, việc này cần chuẩn bị trước hơn là chờ đến hạn.
Cần phân biệt rõ hai con số dễ lẫn. Ngưỡng 500 triệu đồng một năm là mức doanh thu để hộ kinh doanh, cá nhân kinh doanh thuộc diện không chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân, quy định tại Nghị định 68/2026/NĐ-CP ngày 05/3/2026 về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Đây là quy định về thuế GTGT và thuế TNCN, không liên quan đến lệ phí môn bài đã bị bãi bỏ. Theo nghị định này, hộ có doanh thu năm trên 500 triệu đồng đến 50 tỷ đồng khai thuế GTGT theo quý, trên 50 tỷ đồng khai theo tháng. Còn mức 1 tỷ đồng chỉ dừng ở kiến nghị của doanh nghiệp, chưa phải quy định pháp luật.
Xem thêm các bài về thuế và nghề kinh doanh tại chuyên mục Tiền & nghề của tạp chí. Một khoản thu gần trăm năm chấm dứt, nhưng thói quen rà soát nghĩa vụ thuế mỗi đầu năm thì vẫn nên giữ.
Bài viết thuộc Góc đọc Xuân của Chúc Mừng Năm Mới.
Hỏi đáp nhanh
Hộ kinh doanh nộp thuế khoán có phải tự khai lệ phí môn bài không?
Không phải khai; cơ quan thuế tự dựa vào tờ khai thuế và dữ liệu ngành thuế để xác định doanh thu, từ đó tính mức lệ phí. Cần lưu ý thêm: phương pháp khoán cũng bị chấm dứt theo khoản 6 Điều 10 Nghị quyết 198/2025/QH15, nên hộ từng nộp khoán sẽ chuyển sang tự kê khai thuế theo pháp luật quản lý thuế.
Lệ phí môn bài có tính theo lợi nhuận không?
Không. Khoản này tính theo quy mô vốn điều lệ hoặc vốn đầu tư đối với tổ chức, và theo doanh thu năm trước đối với hộ, cá nhân kinh doanh, nên năm lỗ vẫn phải nộp như năm lãi.2 Điều này khác với thuế thu nhập doanh nghiệp, vốn đánh vào thu nhập.2
Nguồn tham khảo
- Công ty tạm ngừng kinh doanh có phải đóng thuế môn bài? (laodong.vn) ↩
- Mức thu lệ phí môn bài - Thông tin tuyên truyền (daklak.gov.vn) ↩a ↩b ↩c ↩d ↩e ↩f ↩g ↩h ↩i ↩j
- Từ 2026, doanh nghiệp, hộ kinh doanh chính thức không phải khai và nộp lệ phí môn bài (vneconomy.vn) ↩a ↩b ↩c ↩d
- Hướng dẫn khai thuế, nộp thuế GTGT, thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh (dongnai.gov.vn) ↩a ↩b
- Hướng dẫn thực hiện nghĩa vụ thuế với hộ kinh doanh có doanh thu năm trên 500 triệu đồng đến 3 tỷ đồng nộp thuế TNCN trên doanh thu (xaydungchinhsach.chinhphu.vn) ↩
Nội dung mang tính tham khảo, không thay thế tư vấn chuyên môn.